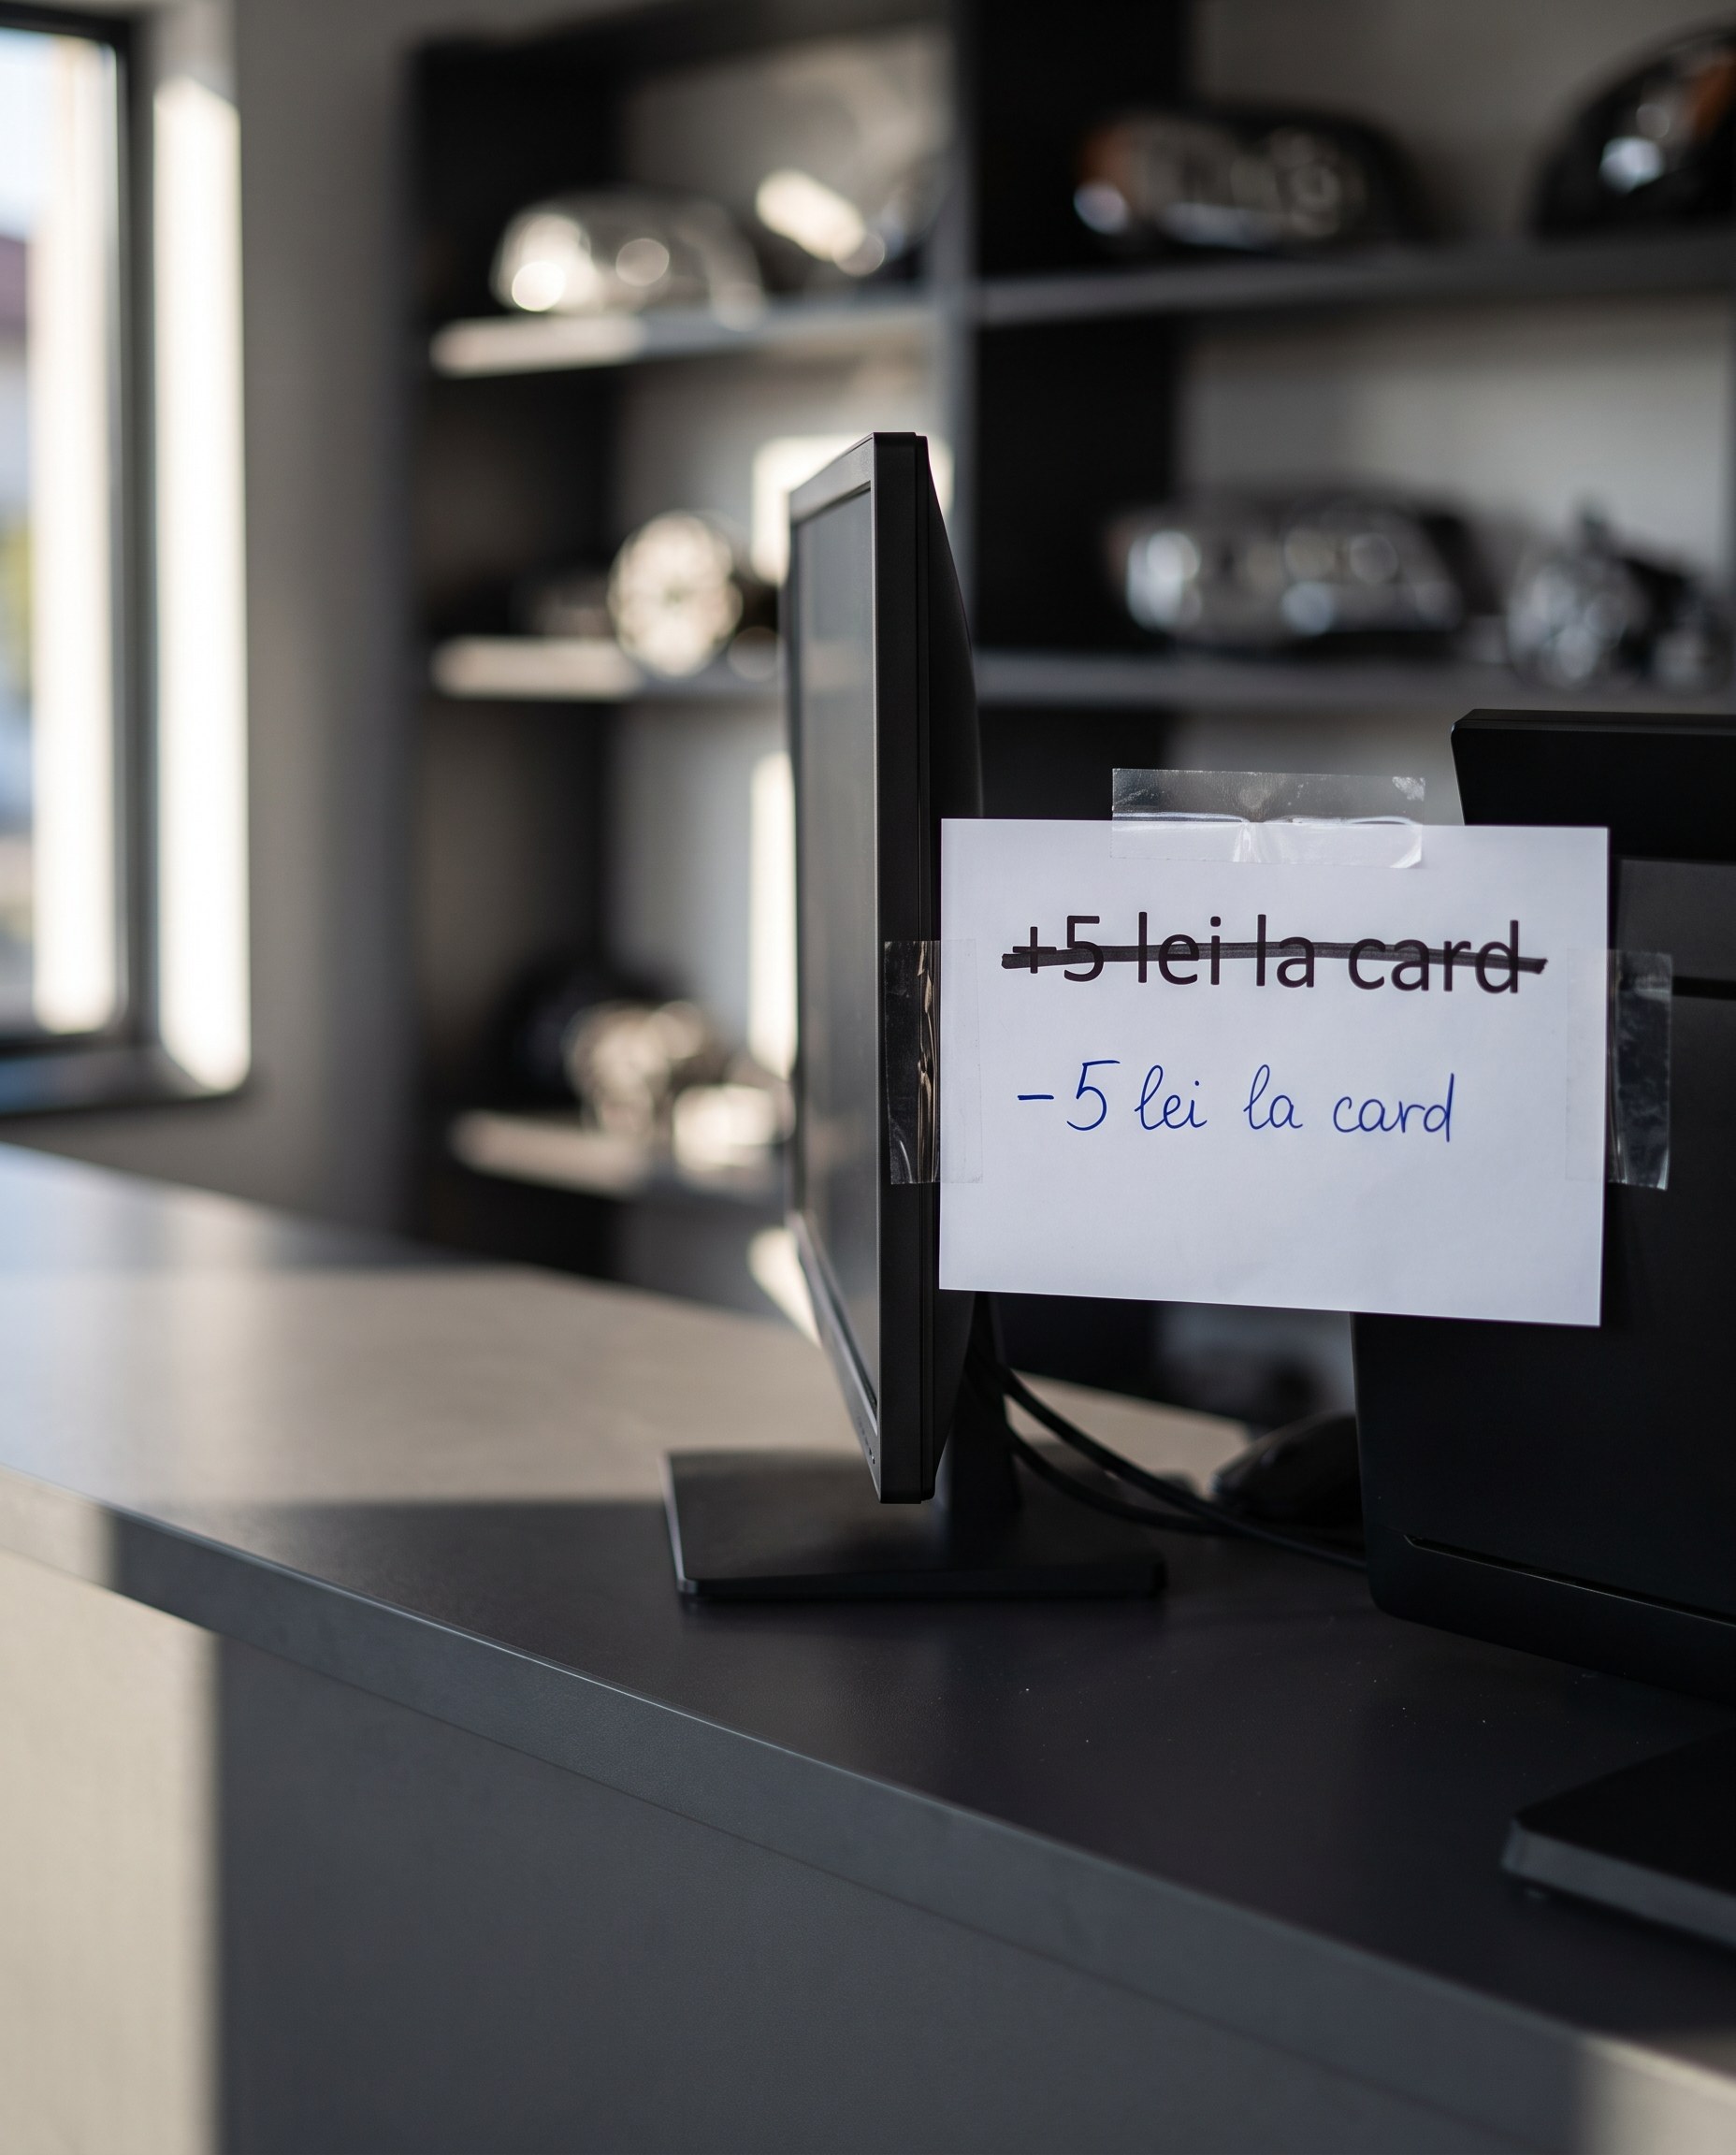
Un magazin de piese auto din Brașov a adăugat la finalizarea comenzii un rând nou: încă 5 lei dacă plătești cu cardul. Motivul era ușor de înțeles, comisionul procesatorului se vedea în fiecare extras de cont. Soluția, în schimb, este interzisă de lege. Aceiași 5 lei, mutați de partea cealaltă a aceleiași propoziții, devin perfect legali și, de cele mai multe ori, lucrează mai bine pentru magazin.
Două articole din aceeași lege, care par să se contrazică
Legea 209/2019 privind serviciile de plată conține, la câteva rânduri distanță, o interdicție și o permisiune. Articolul 144 spune limpede: „Se interzice beneficiarului plății să solicite plătitorului un preț suplimentar sau orice fel de comisioane pentru utilizarea unui anumit instrument de plată.” Beneficiarul plății ești tu, comerciantul. Plătitorul e clientul.
Articolul 143 merge în direcția opusă: „Prestatorul de servicii de plată nu împiedică beneficiarul plății să ofere plătitorului o reducere sau să îl orienteze în alt fel către utilizarea unui anumit instrument de plată.” Altfel spus, dreptul de a da o reducere pentru o metodă de plată e protejat împotriva unei interdicții venite din contractul cu procesatorul.
Prima prevedere e mai strictă decât minimul european. Directiva 2015/2366, cunoscută ca PSD2, interzice la articolul 62 alineatul (4) taxarea doar pentru cardurile cu comision interbancar plafonat și pentru plățile în euro reglementate separat, iar la alineatul (5) lasă statelor libertatea de a merge mai departe. România a folosit acea libertate și a interzis taxarea pentru orice instrument de plată.
Mai există o condiție, ușor de ratat. Articolul 139 cere ca reducerea să fie anunțată clientului înainte de inițierea plății, nu descoperită după. O reducere care apare abia pe factură nu îți aduce nimic, fiindcă nu a influențat nicio decizie.
De ce aceeași sumă are două regimuri juridice
Diferența pare formală și nu este. O taxă ridică prețul pentru o metodă, deci sancționează o alegere. O reducere coboară prețul pentru altă metodă, deci recompensează o alegere. Clientul vede în ambele cazuri o diferență de 5 lei între două butoane, dar legea se uită la punctul de plecare, adică la prețul afișat al produsului.
Partea de cost pe care încerci să o acoperi are și ea o structură pe care puțini comercianți o separă. Regulamentul (UE) 2015/751 plafonează comisionul interbancar la 0,2% din valoarea tranzacției pentru cardurile de debit de consum, prin articolul 3, și la 0,3% pentru cele de credit, prin articolul 4. Peste aceste plafoane stau taxele schemei de card și marja procesatorului. Doar ultima se negociază, iar în ofertele pentru magazine mici apare topită într-un procent unic, cum se vede și în comparația pe procesatori.
Plata la livrare are alt fel de cost. Nu un procent, ci o sumă fixă pe colet, plus banii blocați până la decontare și coletele refuzate la ușă. Când muți o parte din comenzi de la plata la livrare spre plata în avans, schimbi un cost fix pe unul procentual. Dacă vinzi produse ieftine, schimbul e în favoarea ta. La comenzi mari, se întoarce împotriva ta.
Aici intervine capcana pe care calculatorul de mai jos o arată în câteva secunde: reducerea se aplică tuturor celor care plătesc cu cardul, inclusiv celor care oricum ar fi plătit așa. Plătești, deci, și pentru clienții pe care nu i-ai convins cu nimic.
Cât te costă mixul tău de plăți
Pune cifrele magazinului tău. Calculatorul compară luna de acum cu luna în care o parte din comenzile cu plata la livrare trec pe card.
Cost lunar al încasării, acum: 0 lei
Cost lunar cu reducerea pornită: 0 lei
Diferența: 0 lei
Reducerea de la care ieși pe pierdere: 0%
Cifrele sunt estimative. Comisionul real depinde de contractul tău, iar costul pe colet de tariful curierului.
Merită să te uiți la ultimul rând. La cifrele puse ca exemplu, reducerea care se mai susține iese sub 1%, deși procentul pornit în pagină era 3%. Mutarea unei comenzi de la plata la livrare pe card scutește costul fix al coletului, dar adaugă un comision proporțional, iar diferența dintre ele e tot ce ai de împărțit. Cine anunță 5% fără să facă socoteala asta plătește reducerea din marjă, nu din economia pe care crede că o face.
Unde se încadrează, exact, plata la livrare
Interdicția de la articolul 144 vorbește despre instrumentul de plată, iar legea îl definește la articolul 5 punctul 31 ca un dispozitiv personalizat sau un set de proceduri convenite cu un prestator de servicii de plată, folosit pentru a iniția un ordin de plată. Banii numărați în mână curierului nu intră în această definiție, pentru că nu se inițiază niciun ordin de plată.
Consecința practică are două fețe. Costul colectării numerarului rămâne un cost de livrare, pe care îl poți include în prețul transportului, cu condiția să apară în totalul comenzii înainte ca clientul să confirme. Dacă însă curierul încasează la ușă cu cardul, acolo vorbim despre un instrument de plată, iar o sumă adăugată pentru el intră direct sub interdicție.
Ce ceri procesatorului înainte să stabilești reducerea
Un procent unic nu îți spune cât te costă de fapt o comandă de 90 de lei față de una de 600. Cere defalcarea pe cele trei componente, interbancar, taxele schemei și marja, și cere separat tratamentul cardurilor de firmă și al celor emise în afara Uniunii Europene, care nu intră sub plafoanele din Regulamentul 2015/751. Cere și pragul de rulaj de la care ți se schimbă formatul de facturare. Fără cifrele astea, orice reducere pe care o anunți e un pariu.
Cum anunți reducerea ca să fie validă
Reducerea se vede la pasul de alegere a metodei de plată, cu suma în lei lângă procent, nu doar într-o pagină de termeni. Fiind un element nou într-un pas sensibil, se măsoară după ce îl pornești, nu se presupune. Iar o reducere pe metoda de plată lucrează mai bine prinsă într-un sistem de promoții pe straturi decât lăsată singură. Textul spune ce primește clientul, nu ce pierde: „plătești acum cu cardul și scazi 9 lei”, în loc de „la plata la livrare se adaugă 9 lei”. Aceeași diferență de formulare care separă legalul de ilegal separă și mesajul care convinge de cel care irită.
Ce se schimbă în rapoarte după prima lună
Nu te uita la cât la sută din comenzi au trecut pe card, fiindcă cifra aceea crește oricum, din simplul fapt că ai pus un motiv în pagină. Uită-te la costul total al încasării împărțit la numărul de comenzi, lună după lună. Dacă suma pe comandă scade, reducerea își plătește rolul. Dacă rămâne pe loc, ai mutat doar banii dintr-un rând al extrasului în altul, iar efortul a fost degeaba.
A doua cifră care merită urmărită e rata coletelor refuzate la livrare. Datele sugerează că acolo se poate aduna mai mult decât în comisioane, iar partea aceea nu apare în extrasul de cont. Un colet refuzat se plătește de două ori, la dus și la întors, și se întoarce cu un produs care nu mai e nou.
Cum te poate ajuta Emblematic
Pasul de finalizare a comenzii decide dacă un coș plin devine comandă, iar o reducere pe metoda de plată atinge acolo atât partea de cost, cât și partea de conversie. Noi punem regula în magazin, o legăm de metodele pe care le ai active și o afișăm acolo unde clientul decide, nu într-o pagină de termeni. Tu rămâi cu negocierea pe care o porți la procesator și la firma de curierat, fiindcă acolo cunoști cifrele mai bine decât oricine.
Dacă vrei să vezi cât ar însemna la tine, scrie-ne. Îți trimitem pragul de la care reducerea începe să te coste și metoda pe care ți-am muta-o prima.